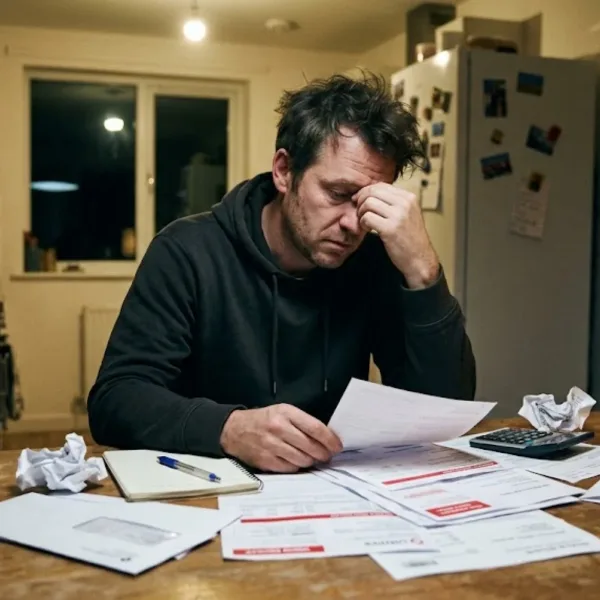
La imposibilidad de las familias de afrontar sus deudas sumó una nueva problemática. A los altos niveles de morosidad se añade ahora la incapacidad de los hogares para cubrir los planes de refinanciación y la reincidencia comienza a preocupar a las entidades financieras.
Desde un importante banco dijeron a la agencia de noticias NA que, pese a los intentos por refinanciar a los morosos, una parte de los clientes que ingresaron a estos planes incumplió los pagos y volvió a caer en mora. Esto representa una nueva dificultad porque imposibilita normalizar una cartera que este año alcanzó niveles de irregularidad récord en 25 años.
De acuerdo con la información que dio a conocer el citado medio, tres de cada diez que refinanciaron sus obligaciones volvieron a incumplir. El dato se contradice con los indicadores -citados por el propio Gobierno- que comenzaban a mostrar un retroceso en este sentido.
Si bien el Banco Central informó que en julio la mora de las familias se ubicó en 12,9%, frente al 12,8% de junio, y que la irregularidad del crédito total al sector privado fue de 7,7%, destacó un desaceleramiento en el crecimiento del saldo de la cartera en situación irregular, una dinámica que alimentó la expectativa de que el deterioro pudiera estar encontrando un techo.
Sin embargo, un dato alarmante es la mora temprana, es decir, los atrasos que aún no alcanzaron los 90 días. Ese indicador se ubicó en 4 puntos en julio y mejoraba las expectativas de las entidades financieras con respecto a una normalización de la situación. Pero la reincidencia podría poner en jaque estas proyecciones.
Detrás de esta problemática se observa una seria preocupación de los argentinos por su situación económica. Según un relevamiento nacional de de la consultora Management & Fit, el 22% dijo tener dificultades para llegar a fines mes y un 17,2% afirma que los bajos ingresos son su principal problema. Otro 10,4% mencionó el endeudamiento como su preocupación central. Quiere decir que un 50% de los encuestados reporta su economía personal como su problema central.
La morosidad no sólo implica riesgos de incobrabilidad, sino que también deja fuera del sistema crediticio a millones de familias y, a la vez, ralentiza la recuperación del consumo.
En este marco, la oposición en el Congreso impulsa distintos proyectos para asistir a las familias sobreendeudadas. Por su lado, el Gobierno intenta bloquear estas iniciativas con propuestas apuntadas a la educación financiera y la transparencia del costo financiero total del crédito y rechaza un plan de rescate, ya que considera esta situación una cuestión entre privados.